O custo de morar sozinho não cabe em um único número nacional. Aluguel, transporte, alimentação e tarifas mudam de uma rua para outra; o que você já possui também muda o desembolso inicial. A pergunta útil, portanto, não é “qual é a média?”, mas quanto custa a moradia que estou planejando, com o meu padrão de vida e uma margem para variações.
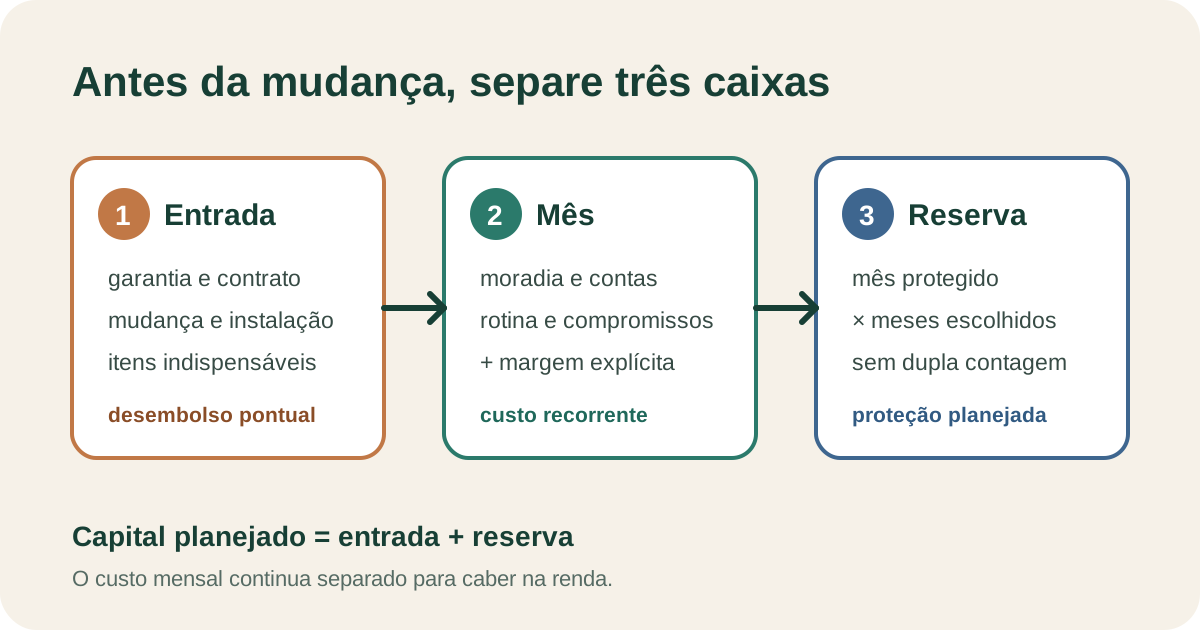
Um orçamento confiável separa três caixas: dinheiro para entrar no imóvel, custo de um mês normal e reserva. Misturar as três produz duas ilusões comuns: achar que a renda mensal resolve a mudança inteira ou usar a reserva para comprar móveis e começar a nova rotina sem proteção.
1. Levante os custos de entrada
Custos de entrada acontecem antes ou perto da mudança. Eles não devem ser diluídos silenciosamente no custo mensal:
- garantia, caução ou primeira parcela, conforme o contrato;
- frete, montagem e pequenos reparos;
- utensílios, roupa de cama e itens de limpeza;
- móveis e eletrodomésticos realmente necessários;
- instalação de internet, gás ou outros serviços, quando cobrada.
Faça um inventário antes de estimar. Marque cada item como “já tenho”, “preciso na primeira semana” ou “pode esperar”. Essa classificação costuma ser mais útil do que uma lista pronta, porque impede que desejos para o futuro pareçam requisitos para a mudança.
2. Construa o mês recorrente
Registre as despesas em grupos que possam ser conferidos depois. O Caderno de Educação Financeira do Banco Central, em sua edição revisada de 2026, propõe um processo de planejamento, registro, agrupamento e avaliação. Aplicado à casa, ele pode ficar assim:
| Grupo | O que observar |
|---|---|
| Moradia | aluguel ou parcela, condomínio e tributos cobrados separadamente |
| Contas | energia, água, gás, internet e telefone |
| Vida diária | alimentação, higiene, limpeza e lavanderia |
| Mobilidade | transporte público, combustível, estacionamento ou aplicativos |
| Compromissos | saúde, seguros, assinaturas, dívidas e apoio familiar |
| Flexíveis | lazer, refeições fora e compras não essenciais |
A Pesquisa de Orçamentos Familiares do IBGE existe justamente para investigar aquisições, rendimentos e diferentes componentes do orçamento doméstico. Ela é uma boa referência para categorias, não uma autorização para copiar uma média e tratá-la como orçamento pessoal.
Para despesas que oscilam, use uma base observável: faturas do imóvel anterior, simulação da concessionária, três meses de extratos ou uma faixa informada pelo condomínio. Anote a origem ao lado do valor. Se não houver histórico, assuma um valor provisório e sinalize-o para revisão.
3. Adicione uma margem de segurança mensal
Uma estimativa sem margem trata o melhor mês como se fosse o mês normal. Defina uma margem percentual para pequenas variações de consumo e preços. Ela não substitui a reserva; apenas evita que cada conta um pouco maior torne o orçamento deficitário.
Exemplo meramente ilustrativo: uma pessoa soma R$ 3.100 de despesas mensais e escolhe margem de 10%. O orçamento mensal de planejamento passa a R$ 3.410. Isso não significa que ela gastará exatamente esse valor nem que 10% seja adequado para todos.
Na calculadora de quanto custa morar sozinho, informe cada grupo separadamente. A memória de cálculo mostra a soma base, a margem aplicada e o total mensal, para você localizar de onde veio o resultado.
4. Dimensione a reserva sem contar o mesmo dinheiro duas vezes
Escolha quantos meses do orçamento protegido você quer manter e multiplique pelo custo mensal com margem. No exemplo ilustrativo, três meses equivaleriam a R$ 10.230. Se os custos de entrada fossem R$ 2.000, o capital total planejado antes da mudança seria R$ 12.230.
Essa conta é uma meta de planejamento, não uma recomendação financeira universal. Estabilidade de renda, pessoas dependentes, cobertura de seguros e acesso a apoio mudam o nível de proteção necessário. Não inclua como “reserva” dinheiro já comprometido com caução, frete ou compras.
Teste três cenários antes de decidir
Monte ao menos três versões com as mesmas categorias:
- Enxuta: posterga itens, reduz despesas flexíveis e usa hipóteses conservadoras de entrada.
- Provável: representa a rotina que você espera manter na maior parte dos meses.
- Pressionada: aumenta os grupos mais voláteis e inclui uma despesa sazonal mensalizada.
Não altere tudo de uma vez. Comparar cenários é mais informativo quando você muda uma premissa por rodada. Se a diferença vier principalmente de moradia, procure outro imóvel; se vier de contas e alimentação, investigue consumo e rotina.
Despesas esquecidas que merecem uma linha
Alguns gastos não chegam todo mês, mas continuam sendo previsíveis: manutenção, renovação de documentos, consultas, presentes, viagens familiares ou reposição de itens da casa. Converta a estimativa anual em provisão mensal ou mantenha um fundo separado. O próprio material do Banco Central alerta que despesas sazonais esquecidas podem parecer imprevistos.
Também confira o calendário do contrato: reajuste, vencimentos, regras de devolução, responsabilidades por reparos e serviços que começam com preço promocional. O artigo não substitui a leitura do contrato nem orientação profissional.
Checklist para transformar a conta em decisão
- use valores do imóvel e da sua rotina, não uma média genérica;
- separe entrada, mês recorrente e reserva;
- registre a fonte e a data de cada premissa;
- teste um mês pressionado e compare com a renda líquida;
- deixe itens adiáveis fora da lista de necessidades imediatas;
- refaça a conta quando contrato, renda ou tarifa mudar.
Se a casa será compartilhada, o próximo passo é decidir como cada pessoa contribui. Veja como dividir despesas proporcionalmente e preserve o mesmo orçamento total ao comparar os métodos.
Conteúdo educacional. Os resultados são estimativas baseadas nos dados informados e não constituem aconselhamento financeiro.